
Çek, bir kişinin bankadaki hesabından belirli bir tutarın çeki elinde bulunduran kişiye ödenmesi için bankaya verdiği yazılı ödeme talimatıdır. Hukuken kıymetli evrak sayılır ve nakit taşımadan ödeme yapmayı sağlar. Türkiye’de çeke ilişkin temel kurallar Türk Ticaret Kanunu ile Çek Kanunu’nda düzenlenir.
Çek hakkında bilgi edinmek isteyenler için aşağıda çekin tarafları, nasıl kullanıldığı, çeşitleri ve ticaretteki yeri sade bir dille anlatılmıştır.
Çekin Tarafları ve Unsurları
Bir çek ilişkisinde üç taraf bulunur:
- Keşideci (düzenleyen): Çeki yazıp imzalayan hesap sahibi.
- Muhatap: Ödemeyi yapacak olan banka.
- Lehtar ya da hamil: Çek bedelini tahsil edecek kişi.
Bir belgenin çek sayılabilmesi için kanunun aradığı unsurları taşıması gerekir. Bunlar özetle şöyledir:
- Metinde çek kelimesinin yer alması,
- Belirli bir bedelin kayıtsız ve şartsız ödenmesi için havale,
- Ödeyecek bankanın ticaret unvanı,
- Ödeme yeri,
- Düzenlenme tarihi ve yeri,
- Düzenleyenin imzası.
Bankaların bastığı çek yapraklarında ayrıca seri numarası ve karekod gibi bilgiler bulunur. Çekle ilgili bilgiler arasında en önemlisi şudur: Zorunlu unsurlardan biri eksikse belge çek niteliğini kaybedebilir.
Çek Ne İşe Yarar?
Çek, esas olarak bir ödeme aracıdır. Kullanıcısına sağladığı başlıca faydalar şunlardır:
- Nakit taşıma riskini azaltır: Yüksek tutarlı ödemeler tek bir belgeyle yapılabilir.
- Ödemeyi belgeler: Kimin, kime, hangi tarihte, ne kadar ödeme yaptığı kayıt altına girer.
- Devredilebilir: Hamil, çeki ciro ederek kendi borcunun ödemesinde kullanabilir.
- Ticari hayatta nakit akışını planlamaya yardımcı olur: Uygulamada ileri tarihli çekler vadeli ödeme aracı gibi kullanılmaktadır.
Çek Nasıl Kullanılır?
Çek yazma adımları
Çek karnesi, hesabın bulunduğu bankadan talep edilir; banka gerekli incelemeyi yaptıktan sonra karneyi verir. Çek yazma sırasında şu adımlar izlenir:
- Düzenlenme yeri ve tarihi yazılır.
- Ödenecek tutar rakamla ve yazıyla belirtilir.
- Çek belirli bir kişiye verilecekse lehtarın adı ya da unvanı yazılır.
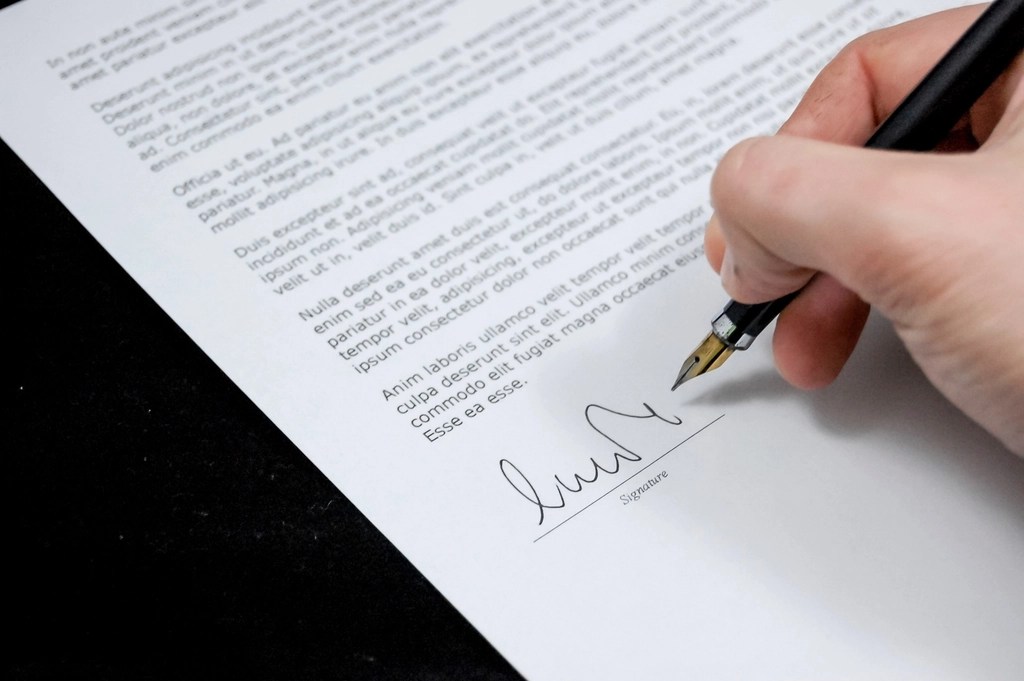
- Keşideci çeki imzalar; şirketlerde imza yetkilisinin imzası gerekir.
Rakam ve yazıyla belirtilen tutarların birbirini tutması, boşluk bırakılmaması ve silinti yapılmaması sonradan çıkabilecek anlaşmazlıkları önler. İnternette görülen bir çek örneği fikir verebilir, ancak geçerli çek yalnızca bankanın verdiği yaprak üzerine düzenlenir.
Çeki ciro etmek
Çeki ciro etmek, çekten doğan hakkı bir başkasına devretmek demektir. Hamil, çekin arkasına devrettiği kişinin adını yazıp imzalar ya da yalnızca imzasını atar. Hamiline yazılı çekler ise ciroya gerek olmadan teslimle devredilir. Çeki ciro eden kişi, çekin ödenmemesi halinde kendisinden sonra gelen hamillere karşı sorumlu olabilir; bu nedenle ciro işlemi dikkatle yapılmalıdır.
İbraz ve ödeme
Hamil, çeki tahsil etmek için kanunda belirtilen ibraz süresi içinde bankaya sunmalıdır. Türk Ticaret Kanunu’na göre çek, düzenlendiği yerde ödenecekse on gün, düzenlendiği yerden başka bir yerde ödenecekse bir ay, düzenlendiği ülkeden farklı bir kıtadaki ülkede ödenecekse üç ay içinde ibraz edilir. Süre kaçırılırsa hamil bazı haklarını yitirebilir.
Hesapta yeterli bakiye yoksa banka çekin karşılıksız olduğunu belgeler. Karşılıksız çekin hukuki ve cezai sonuçları Çek Kanunu’nda düzenlenmiştir. İleri tarihli çeklerin üzerindeki tarihten önce ibrazına ilişkin kurallar ile bankaların her çek yaprağı için sorumlu olduğu tutar zaman içinde değiştiğinden, güncel durum için resmî kaynaklara bakılmalıdır.
Çek Çeşitleri Nelerdir?
Çekler, devir şekline ve taşıdıkları kayıtlara göre farklı adlar alır:
- Nama yazılı çek: Belirli bir kişi adına düzenlenir ve devri sınırlandırılmıştır.
- Emre yazılı çek: Lehtarın adı yazılıdır ve ciro ile devredilebilir.
- Hamiline çek: Lehtar belirtilmez; çeki elinde bulunduran kişi tahsil edebilir.
- Çizgili çek: Ön yüzüne iki paralel çizgi çekilir; ödeme yalnızca bir bankaya ya da muhatabın müşterisine yapılabilir.
- Mahsup çeki: Nakit ödenmez, bedeli yalnızca hesaba aktarılır.
- Banka çeki: Düzenleyeni de banka olan çektir.
- Tacir çeki ve tacir olmayan kişi çeki: Çek Kanunu, çek yapraklarını hesap sahibinin tacir olup olmamasına göre ayırır.
Ticarette Çekin Önemi Nedir?
Çek, ticari hayatta güvene dayalı ödemenin en yaygın araçlarından biridir. İşletmeler mal ve hizmet alımlarını çekle ödeyerek nakit çıkışını planlayabilir; satıcılar da ellerindeki çekleri ciro ederek kendi tedarikçilerine ödeme yapabilir. Böylece tek bir çek birden fazla ticari işlemin kapanmasını sağlar.
Bununla birlikte çek almak her zaman risksiz değildir. Çek kabul etmeden önce şu noktalara dikkat etmek gerekir:
- Zorunlu unsurların eksiksiz olduğunu kontrol edin.
- Ciro zincirinin kesintisiz olduğundan emin olun.
- Çek üzerindeki karekod aracılığıyla sunulan sorgulama imkânlarından yararlanın.
- Ödeme ve tahsilat tarihlerini kayıt altına alın; bunun için e-fatura gibi dijital belge düzenleri de işinizi kolaylaştırır.
Yeni iş kuranların ödeme araçlarını tanımadan yüklü taahhütlere girmesi sık görülen bir sorundur; girişimcilikte en sık yapılan hatalar yazısı bu açıdan yararlı olabilir. Diğer temel kavramlar için finans kategorisine göz atabilirsiniz.
Not: Bu yazı genel bilgilendirme amaçlıdır ve hukuki görüş niteliği taşımaz. Çekle ilgili işlemlerinizde ve uyuşmazlıklarda bir avukata ya da mali müşavire danışın.